国庆假期前后,A股市场延续震荡调整,指数重心小幅下移,但成交活跃度与个股表现出现边际修复。资金层面,主力资金仍呈净流出状态,不过节后流出规模有所收窄;板块层面,科技硬件延续调整,石油天然气、动力电池等方向表现相对活跃,市场轮动特征更加明显。整体来看,成交放大、市场赚钱效应改善为短线行情带来积极变化,但指数尚未形成明确的企稳趋势。
指数复盘:量能明显回升,企稳信号仍待确认
国庆前后五个交易日,A股经历了一轮波浪式的调整行情。上证指数节前三个交易日呈“大跌—弱反弹”格局,节后两个交易日呈“再探底—微企稳”格局,整体在3810—3840区间窄幅震荡。节前节后指数重心从3830-3840区间下移至3810-3815区间。与节前相比,节后指数重心有所下移,但跌幅、成交量和市场广度呈现分化,短期走势仍有待进一步确认。
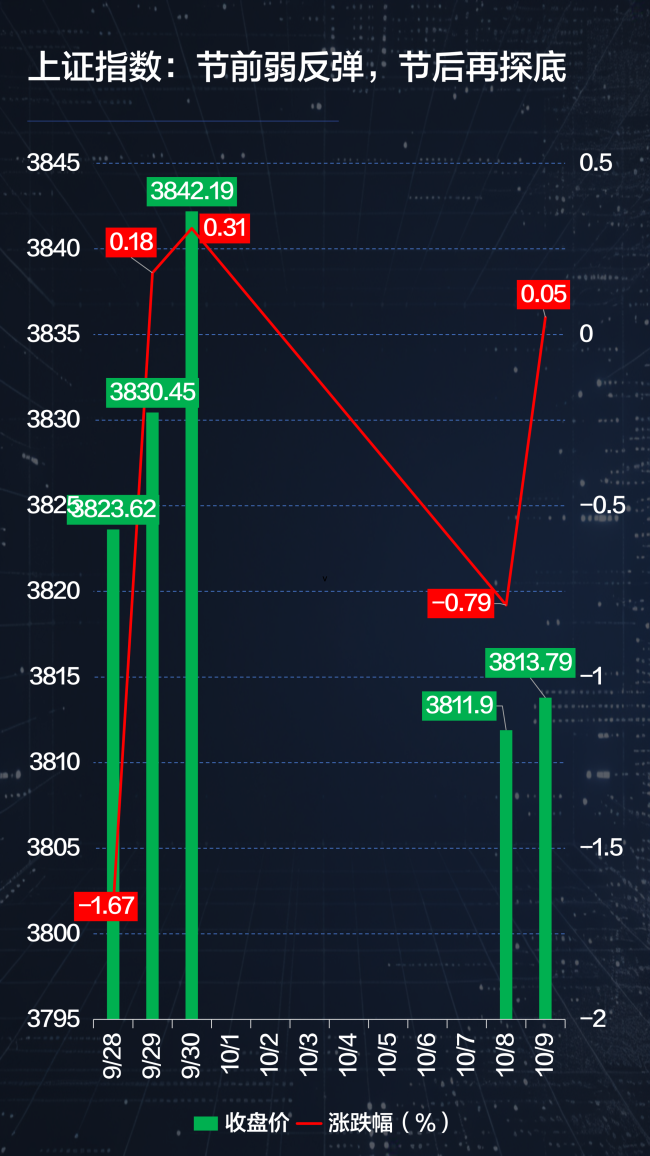
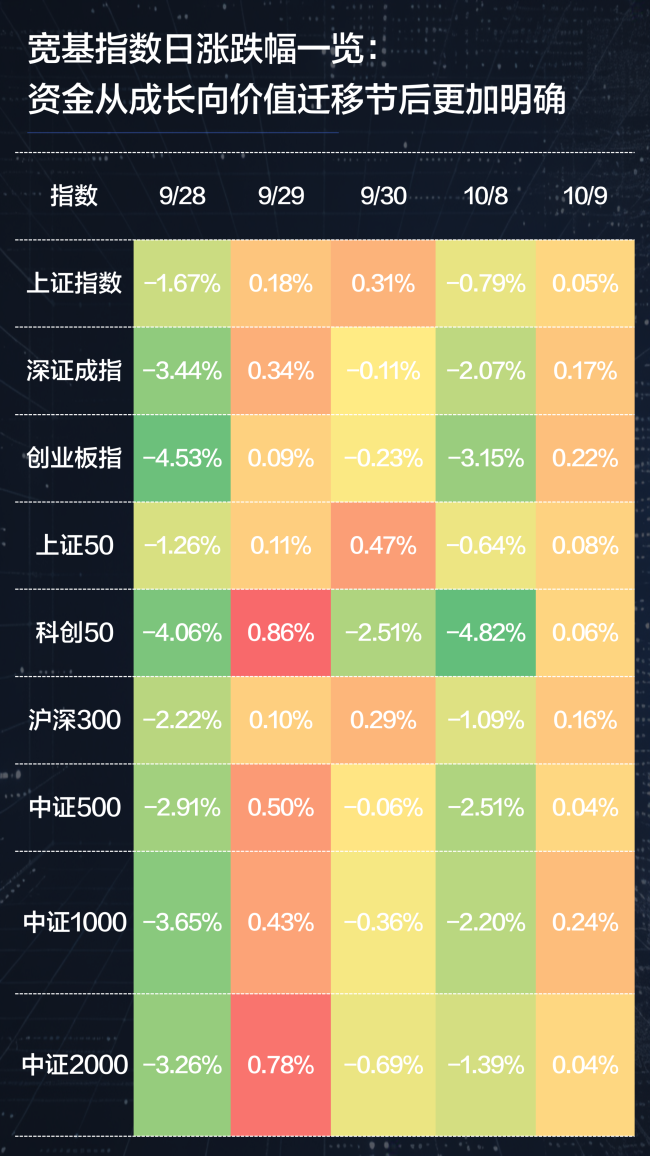
从风格表现看,成长股与大盘蓝筹的分化进一步扩大。科创50节前三个交易日累计下跌5.63%,节后两个交易日再跌4.76%;上证50节前三个交易日下跌0.68%,节后两个交易日下跌0.56%,相对更为抗跌。整体而言,成长风格承压更为明显,蓝筹股的防御特征有所体现。
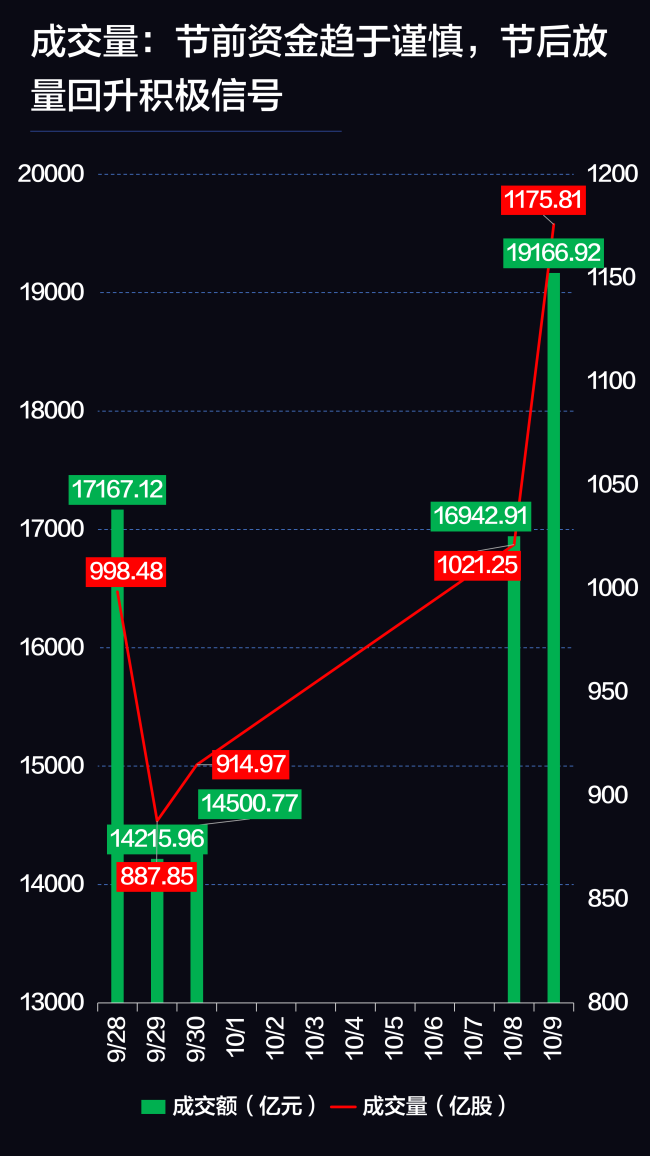
成交活跃度是节后市场最明显的变化之一。节后两个交易日,日均成交额由节前三个交易日的1.53万亿元升至1.81万亿元,增幅约18%;日均成交量也由934亿股升至1099亿股,增幅约18%。具体来看,9月28日市场放量下跌,9月29日和30日缩量上涨;10月8日再度放量下跌,10月9日则在成交进一步放大的情况下未出现明显下跌。这一变化显示市场交易活跃度回升,但这一量价组合的性质(是“放量企稳”还是“放量滞涨”)需要下周进一步确认。
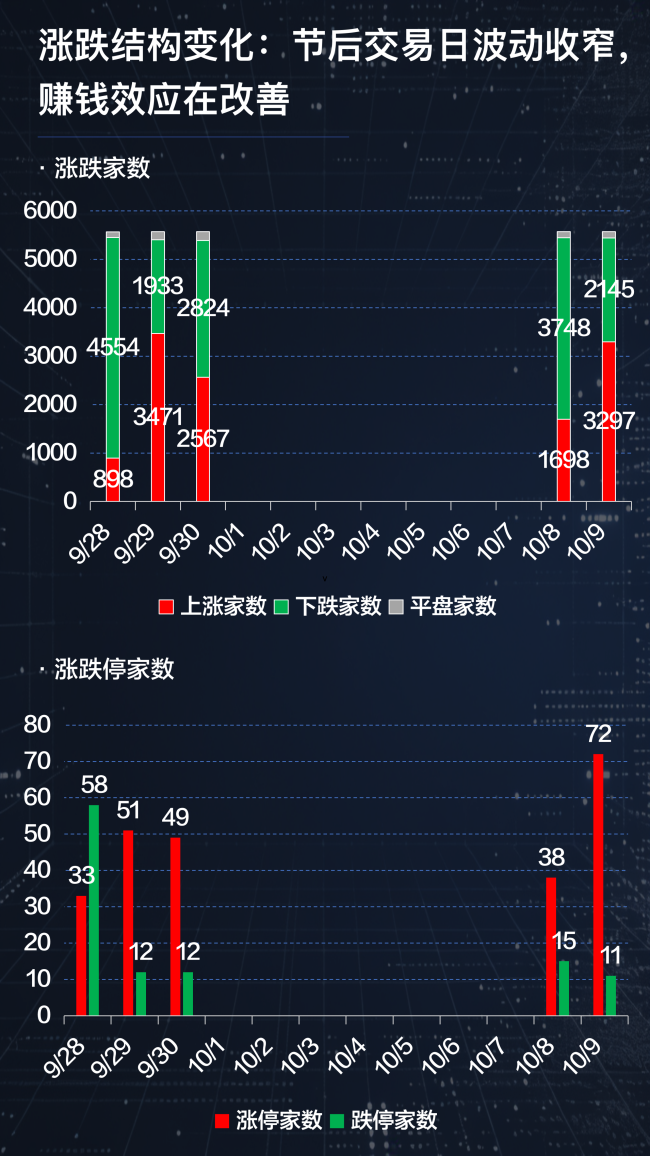
个股表现较指数更早出现修复迹象。从市场涨跌结构看,节前三个交易日涨跌比波动剧烈(0.20→1.80→0.91),节后两个交易日波动收窄(0.45→1.54),市场情绪从大起大落趋于稳定,涨跌结构有所改善。涨跌停数据也显示,日均涨停从节前44家升至节后55家(+25%),日均跌停从27家降至13家(-52%)。10月9日市场赚钱效应较前一交易日改善,上涨家数回升至3297家,涨停家数增至72家,跌停家数降至11家,短线个股表现有所修复。
资金复盘:主力资金整体净流出,节后抛压边际收敛
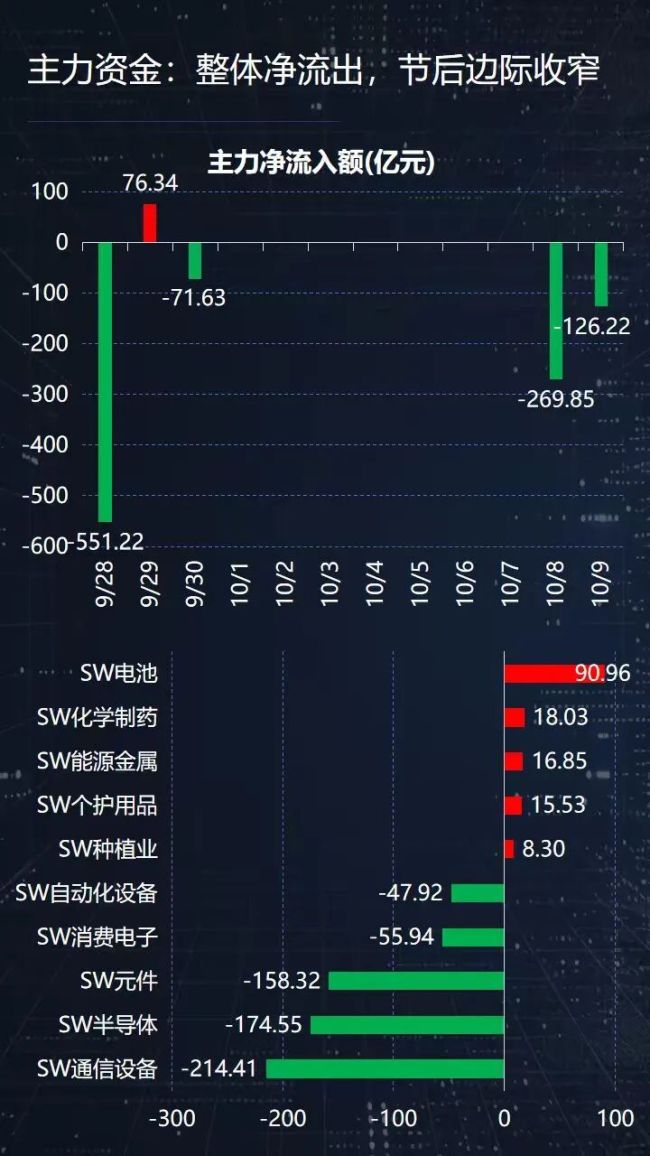
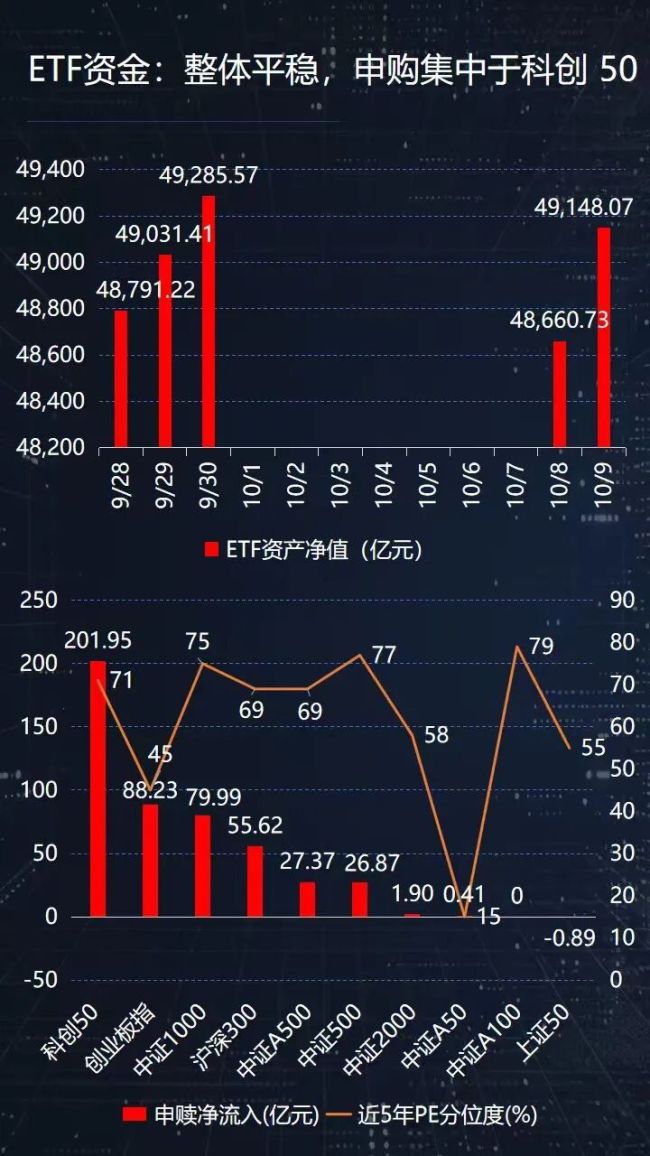
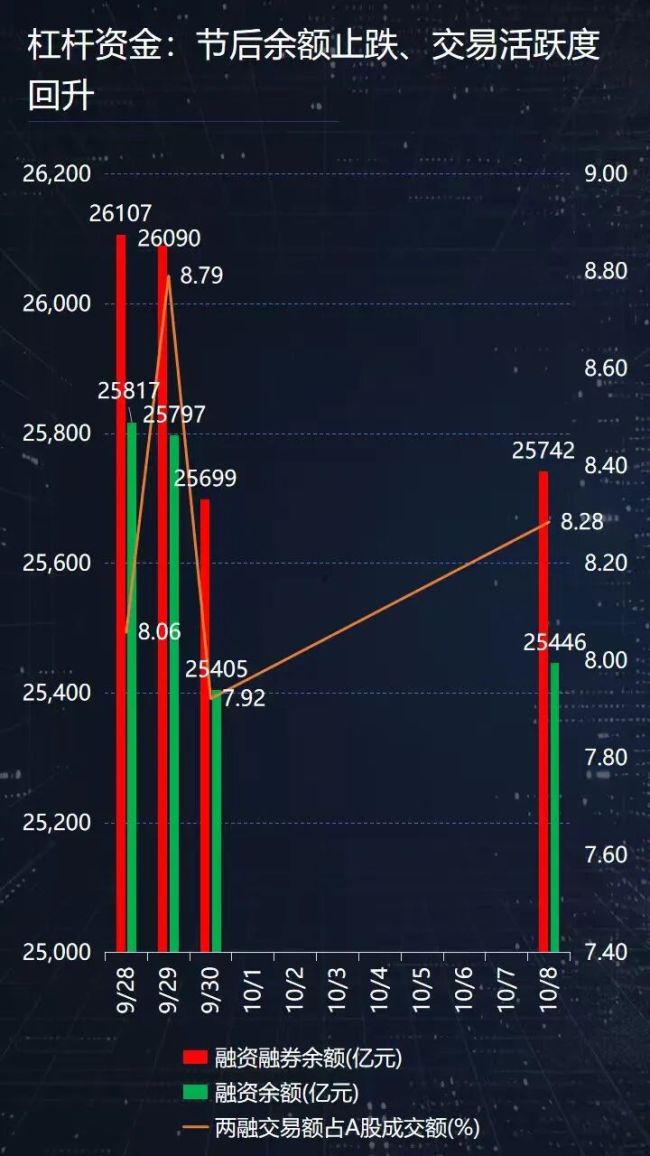
从资金总量看,国庆节前后五个交易日主力资金净流出约-943亿,两融余额温和回落至25742亿元(截至10月8日),但ETF资产净值平稳(4.9万亿附近),显示主动资金偏谨慎、被动资金相对稳定。
主力资金方面,在国庆节前后呈现"先大幅流出、后边际收敛"的特征。9月28日单日净流出高达551.22亿元,为区间内最大单日流出。节后(10月8日、10月9日)连续两日净流出(-269.85亿、-126.22亿),但流出规模较9月28日明显收窄,说明抛压边际缓解,但资金尚未转为主动回流。
从行业来看,主力资金从前期涨幅较大的科技硬件(半导体、通信、元件、消费电子)大幅撤离,转向新能源(电池、能源金属)和医药、农业等板块。这反映市场在科技板块高位兑现获利、同时布局景气度改善或估值合理的方向。
ETF资产净值整体平稳,节前小幅增长、节后先回落后回升。宽基ETF申赎呈现鲜明的"成长占优、价值遇冷"格局。科创50以超200亿净申购一骑绝尘,叠加创业板指、中证1000的积极申购,显示资金正集中布局高成长、高弹性方向;而上证50、中证A50等大盘价值指数遭冷落,即便中证A50估值处于近5年15%分位的极低水平也未能吸引资金。
两融余额高位小幅回落,融资盘仍是绝对主导。两融交易额占A股成交额比例维持在7.92%-8.79%区间,10月8日增至8.28%,交易活跃度回升。
板块轮动:疫苗板块高位震荡,动力电池节后量价齐升
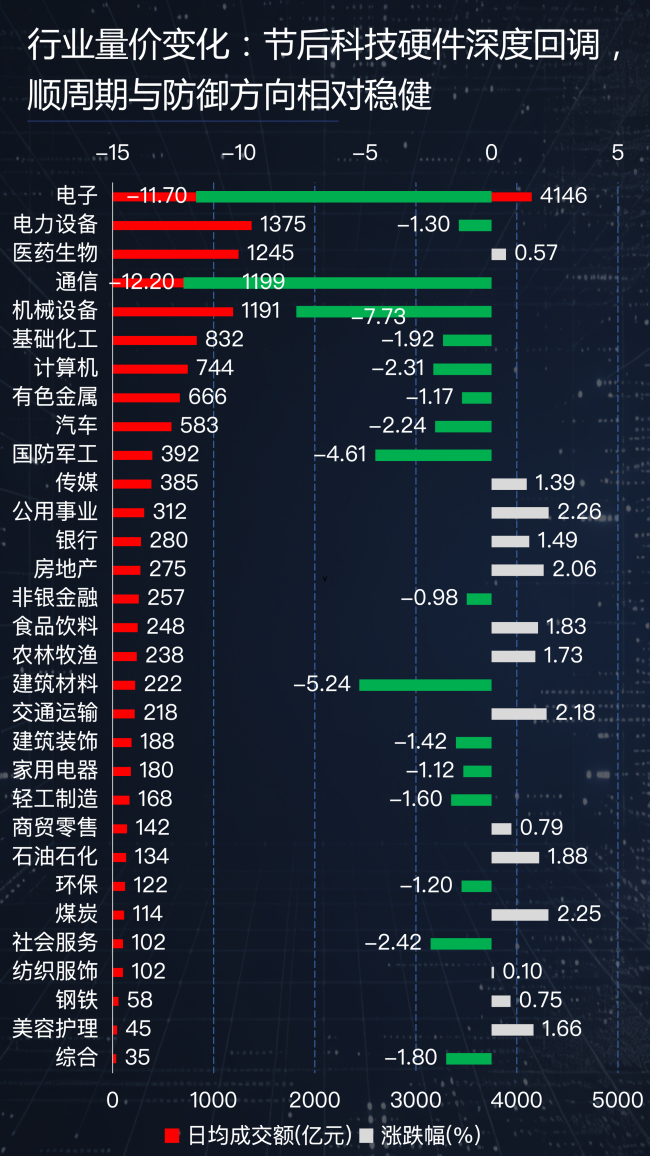
主线轮动层面,国庆前后五个交易日,A股市场经历明显的风格切换,31个申万一级行业14个上涨、17个下跌。前期相对抗跌的顺周期与防御方向节后接棒领涨,科技硬件链条则在节后继续深度回调,市场风格从节前的成长弱、价值相对抗跌进一步切换为价值领涨、成长领跌。热门主线呈现“石油天然气、动力电池量价齐升,疫苗高位震荡”的分化格局。
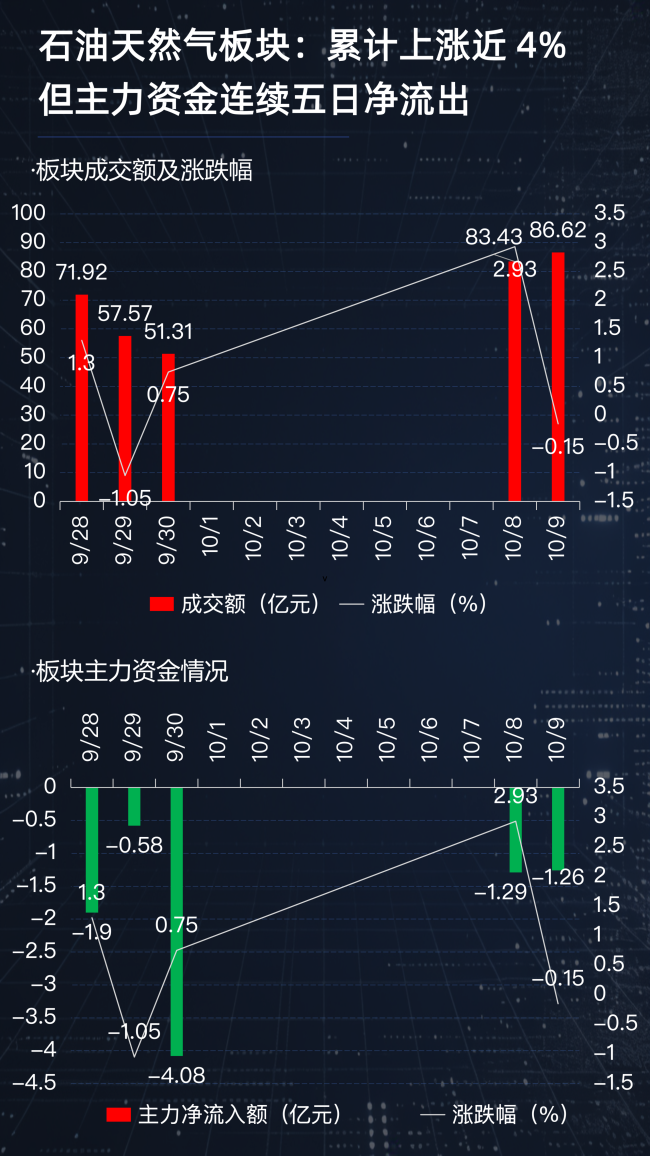
石油天然气板块节后五个交易日累计上涨近4%,五交易日涨幅依次为+1.30%、-1.05%、+0.75%、+2.93%、-0.15%,节后放量特征显著(10月9日成交86.62亿元,较节前51亿至72亿元区间明显抬升)。但资金面与行情明显背离,主力资金连续五个交易日净流出,累计净流出约9.11亿元,呈现“价升量增但资金撤退”的格局,板块上行更多由短线资金驱动,持续性仍需观察。
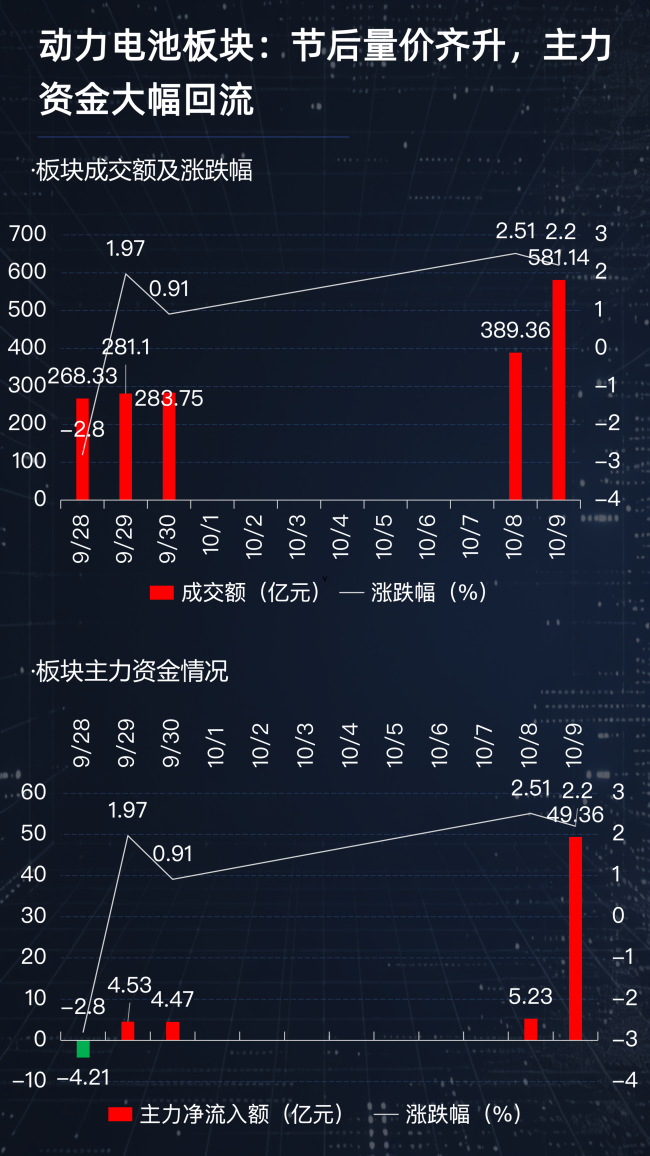
动力电池板块节前震荡走弱,节后两个交易日量价齐升,10月8日成交389.36亿元、涨2.51%,10月9日成交进一步放大至581.14亿元、涨2.20%,节后累计涨幅约4.71%。关键信号是主力资金流向的反转,主力净流入额从9月26日的-4.21亿元转为节后两个交易日的+5.23亿元和+49.36亿元,单日大幅回流近50亿元,显示配置型资金对产业链景气度的认可。
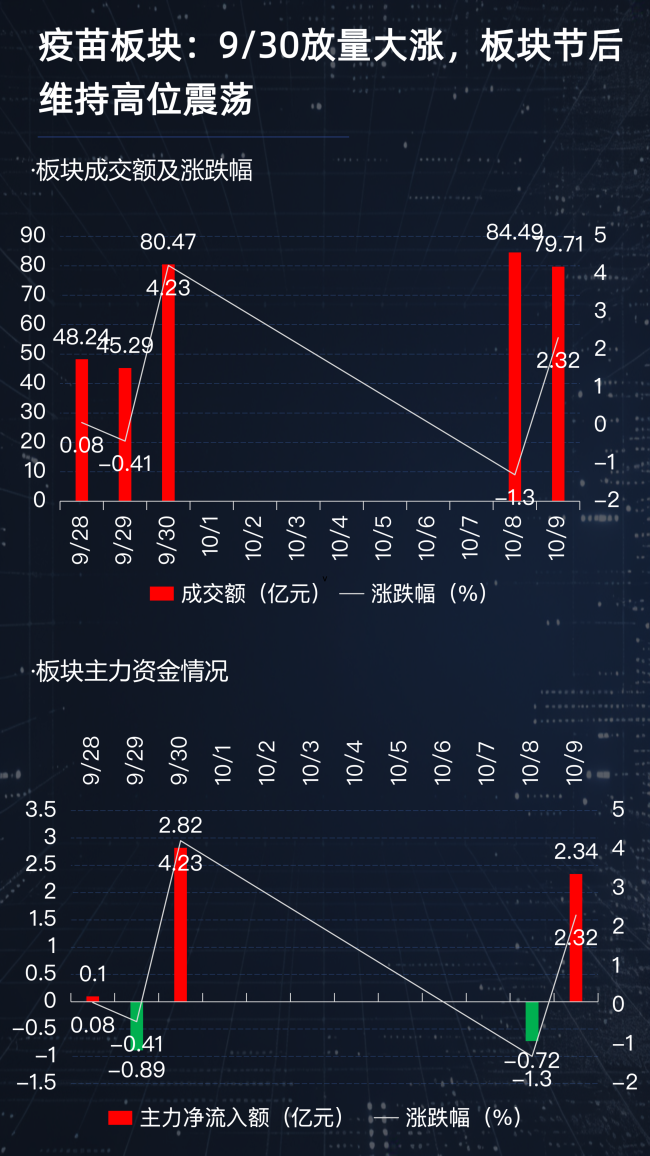
疫苗板块9月30日放量大涨,单日涨幅+4.23%,成交额从9月29日的45.29亿元放大至80.47亿元,接近翻倍。节后两个交易日板块维持高位震荡,10月8日回调-1.30%,10月9日反弹+2.32%,主力资金在五个交易日内呈净流入状态,显示市场对疫苗板块的关注度在节前已显著抬升。
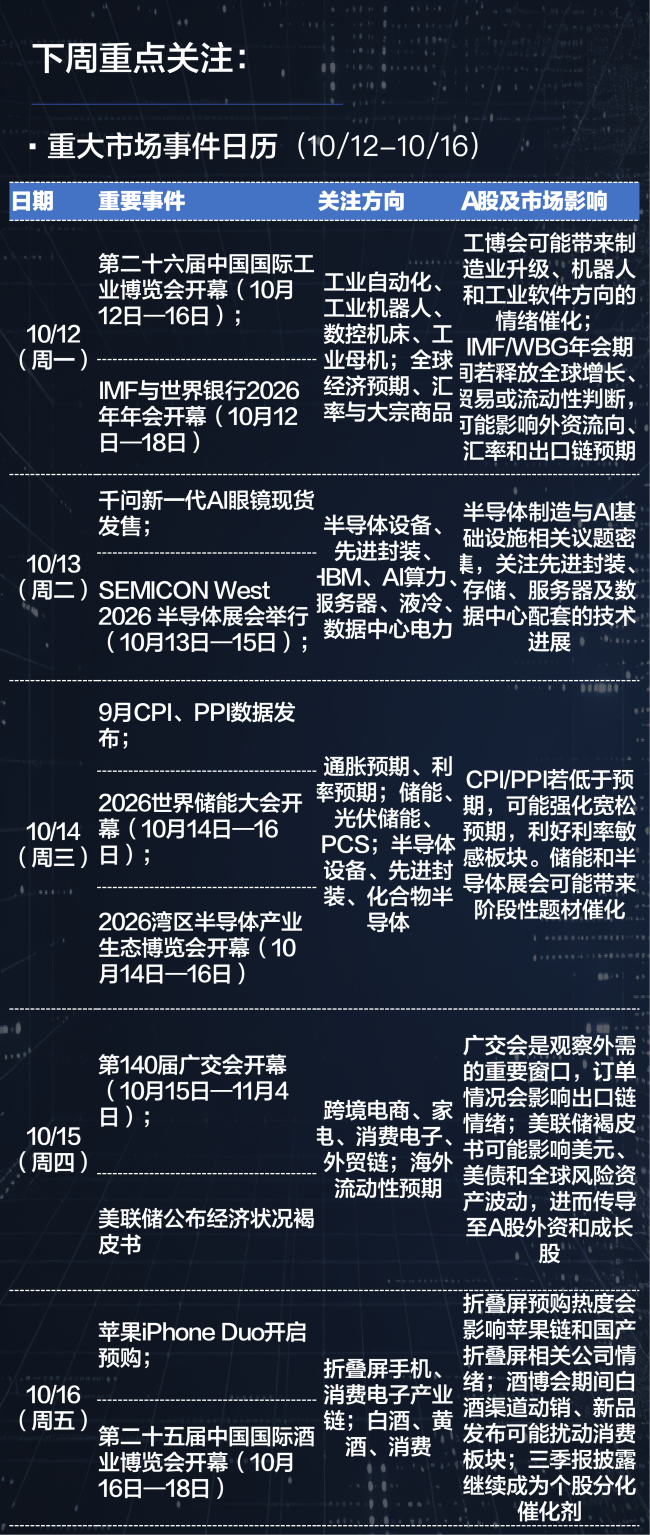
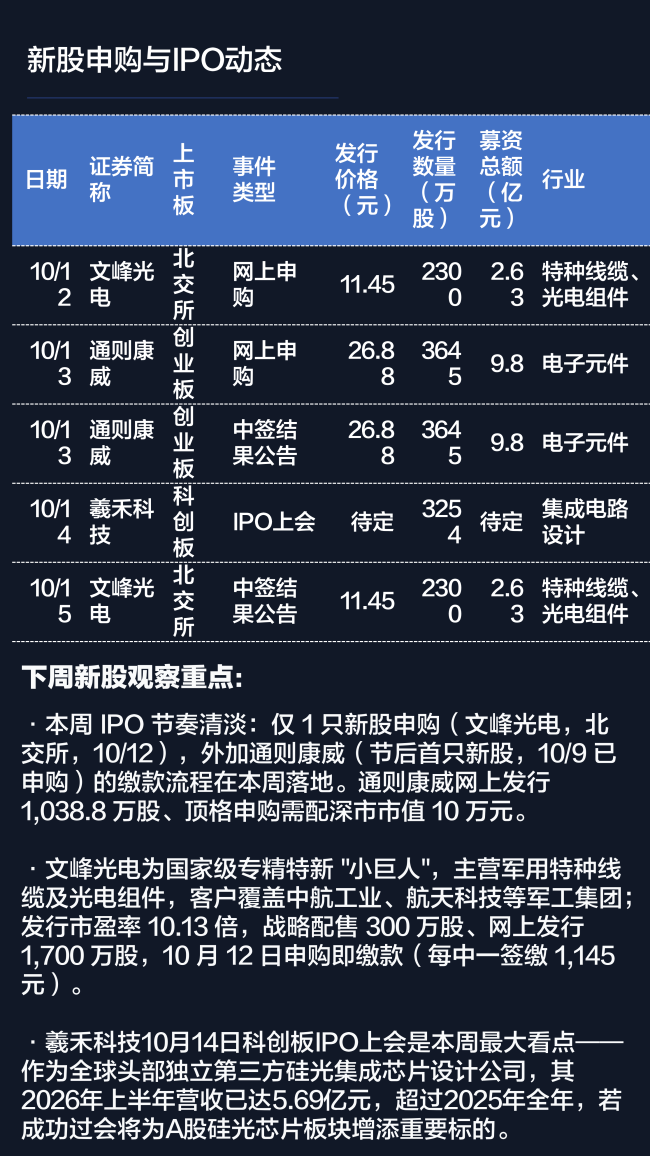
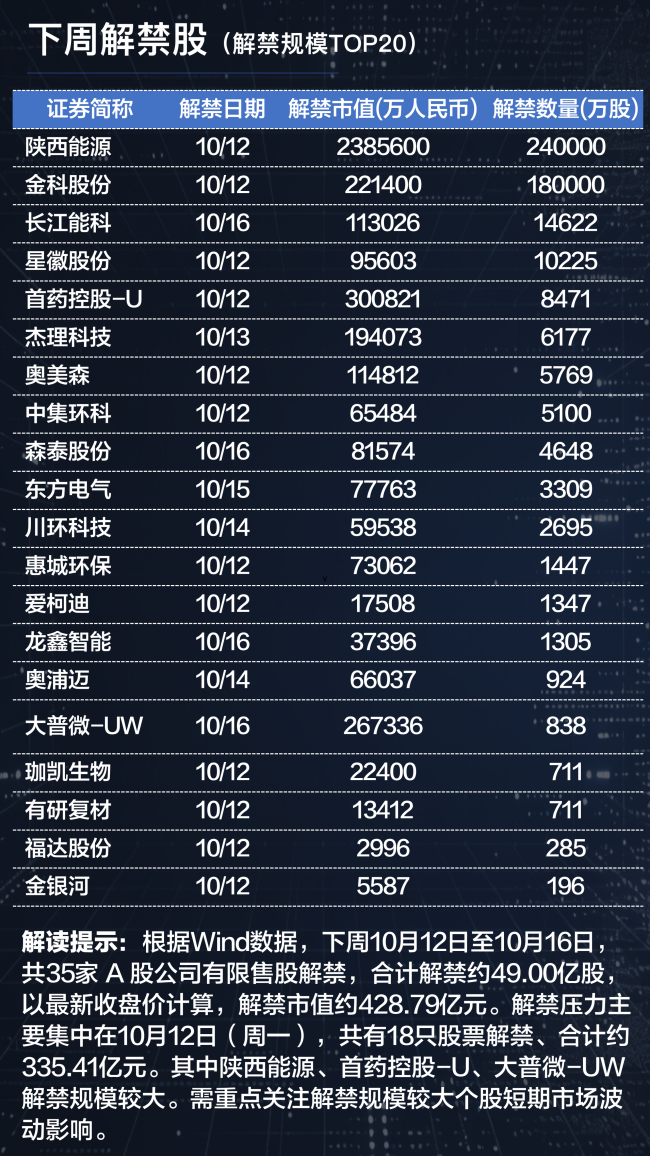
下周关注重点:宏观数据、产业活动与外需信号
(责任编辑:zx0600)
