国资入主后的“第一刀”,切向了爱申特。
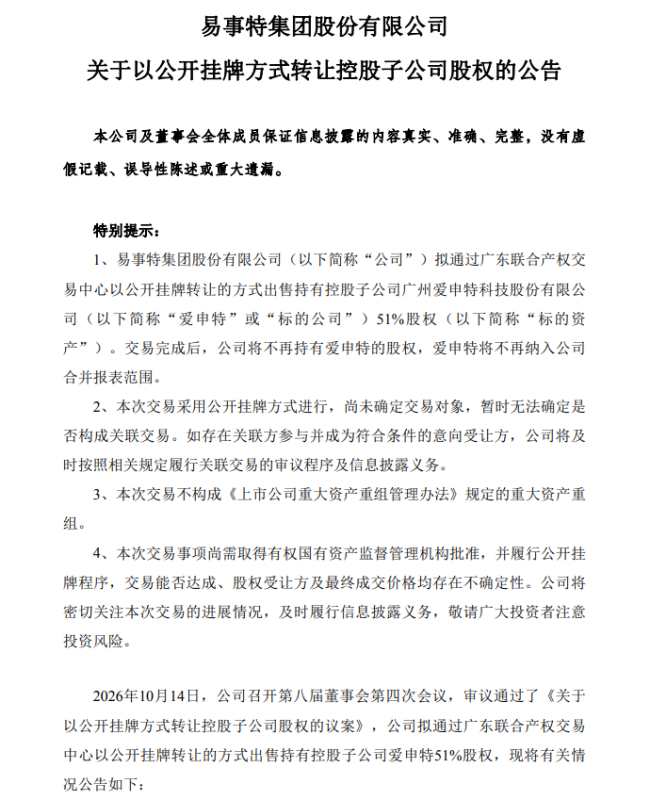
2026年10月14日,易事特(300376.SZ)召开第八届董事会第四次会议,审议通过了《关于以公开挂牌方式转让控股子公司股权的议案》:
拟通过广东联合产权交易中心以公开挂牌方式出售所持广州爱申特科技股份有限公司51%股权,挂牌底价930万元。交易完成后,易事特将不再持有爱申特股权,爱申特不再纳入合并报表范围。
单看交易金额,这笔买卖几乎掀不起资本市场的水花。但往更深层面看,它是荆州国资2026年5月正式入主易事特之后,新管理层推出的首个公开资产剥离动作,标志着“聚焦主业、优化资源配置”的战略从纸面走向执行。
从“大而全”到“收与缩”
回望易事特的发展路径,其多元化扩张,可以视作一场围绕“技术同心圆”展开的外延冒险。
易事特始创于1989年,以UPS电源起家,2014年1月登陆创业板之后,公司开启版图扩张,光伏集成、储能、充电桩、工业特种电源、钠离子电池多点布局,并购参股成为快速拓圈的重要手段。
爱申特正是这轮扩张收下的标的:2022年3月,易事特出资918万元拿下51%控股权,投资逻辑落脚于大功率高频工业电源与UPS底层电力电子技术同源。
然而,理想的技术协同并未照进现实。爱申特深耕电镀、电解、氧化工业电源,面向传统制造工业客户;而易事特主战场聚焦数据中心、电网储能、新能源充电赛道,双方客户圈层、销售渠道差异巨大,并购预期的协同价值始终没能兑现。
叠加公司历史财务造假处罚、证券虚假陈述诉讼缠身,前期扩张埋下的资产与合规风险集中暴露。2020年至2026年间,公司累计计提资产减值损失超6亿元,主要集中在光伏相关资产和应收账款。
与此同时,公司治理层面也发生了深刻变化。创始人何思模因2017—2021年连续五年财务造假被市场禁入。
2026年5月,荆州市国资委正式取得易事特实际控制权,过去粗放跑马圈地的扩张逻辑就此画上句号。本次控制权变更中,荆江实业以5.61元/股,合计24.37亿元取得上市公司18.66%股权;东方集团放弃31.01%股份对应的表决权。
易事特完成从民企激进扩张,到国资规范化治理、聚焦主业的模式切换,本质是一套全新的资产评判标尺正式启用。爱申特挂牌转让,是这套新标准的第一份公开答卷。
一次低阻力的资产“小手术”
爱申特成为第一家被出售,并非偶然。它十分契合“非核心业务、体量小、持续亏损、协同失效”的特征。从实操层面,选择争议最小的标的先行切割,是新管理层稳妥的起步选择。
拆解爱申特的财务底色,不难看到这是一家持续失血的企业。
截至2026年6月末,爱申特净资产157.23万元,资产负债率高达96.2%;应收款项2444.68万元,占总资产比重58.8%,应收规模已是净资产的15.5倍。2025年度、2026年上半年分别亏损643万元、177万元,按照这样的亏损节奏推演,账面净资产存在2026年内耗尽的风险。
另外,爱申特尚欠易事特132.66万元往来占用款,承诺2026年10月31日前结清。
最终交易能否成交、花落谁家仍属未知。即便交易顺利收官,对上市公司报表的改善也十分有限。按持股比例折算,2026年上半年爱申特给上市公司带来的亏损约90万元,占当期归母净亏损的0.6%;处置回款占货币资金比重同样仅0.6%。
由此来看,这笔股权转让的象征意义远大于财务实质:第一,上市公司开始划清非核心资产的边界;第二,子公司资金占用的清理机制正式启动,要求交易落地前结清往来欠款;第三,国资反复强调的聚焦主业,已经走出文件,落到资产处置的实操环节。
储能深陷“以价换量”困局
无论如何卖掉一家持续失血的边缘子公司,修复不了上市公司根深蒂固的经营裂痕。
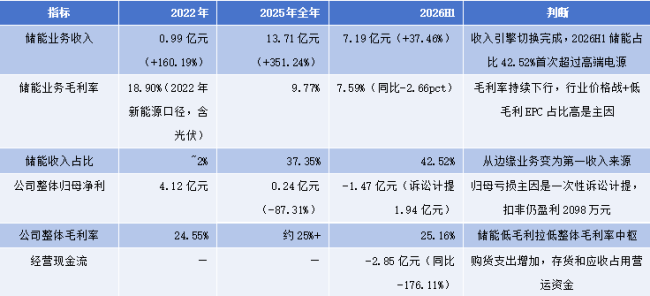
2026年上半年,易事特实现营业收入16.92亿元,同比微增1.45%;归母净利润-1.47亿元,由盈转亏,扣除非经常性损益后净利润2097.89万元。
利润承压来自双重挤压:一是证券虚假陈述诉讼2026年上半年计提1.94亿元预计负债;二是主营业务毛利率持续下行,后者属于长期经营层面的隐患。
从业务结构看,储能产品及系统板块2026年上半年营收7.19亿元,同比增长37.46%,营收占比42.52%,正式超越高端电源及数据中心,成为第一大收入来源。但光鲜的增速背后,板块毛利率仅7.59%,相较2025年上半年继续回落2.66个百分点。
横向对标2026年上半年同业财报分部数据:科华数据(002335.SZ)新能源业务毛利率21.81%、科士达(002518.SZ)光储充业务毛利率22.33%、盛弘股份(300693.SZ)储能PCS核心部件业务毛利率38.08%。
虽然各家统计口径存在环节差异,易事特储能板块盈利水平落后,是不争的事实。这并非短暂的行业阵痛,而是商业模式差异造就的结果。
易事特储能业务偏向系统集成路线,曾以0.498元/Wh的低价入围疆来6GWh储能集采,依靠价格优势抢下市场份额。反观同业,一部分企业攥住PCS等高毛利核心零部件,一部分依托海外市场拿到高溢价订单。
在低价订单逐步交付出清之前,储能业务规模做得越大,利润的压力就越突出。面对储能盈利难题,管理层选择技术差异化作为破局方向,重点布局液冷储能、构网型PCS、张掖钠离子电芯量产、光储充一体化。
业务端已经看到落地成果:浸没式液冷储能设备落地南方电网独立储能电站项目,钠离子电池完成从示范验证走向商用交付的跨越。不过,技术落地不等于利润兑现。
往后观察易事特的基本面,三个核心问题值得持续跟踪:储能业务7.59%的毛利率能否止住下行、实现修复;证券虚假陈述诉讼风险能否充分出清,不再催生新增大额预计负债;经营活动现金流何时能够回正。
倘若以上三点没有实质改善,就算再多几笔类似爱申特的资产剥离,也只是局部的报表修饰,无法从根源扭转经营处境。
(责任编辑:zx0600)
